Trabajar después de jubilarte puede ser compatible con la pensión, pero no existe una única regla. La respuesta cambia según la modalidad de jubilación, el tiempo que demoraste el acceso, si trabajarás por cuenta ajena o propia y cuánto vas a ingresar.
No empieces sin comunicarlo
Dar de alta el trabajo no sustituye la comunicación al INSS. Si cobras una pensión incompatible o una cuantía superior a la permitida, pueden reclamarte lo percibido indebidamente.
Tabla de contenidos
Cinco vías para trabajar después de jubilarte
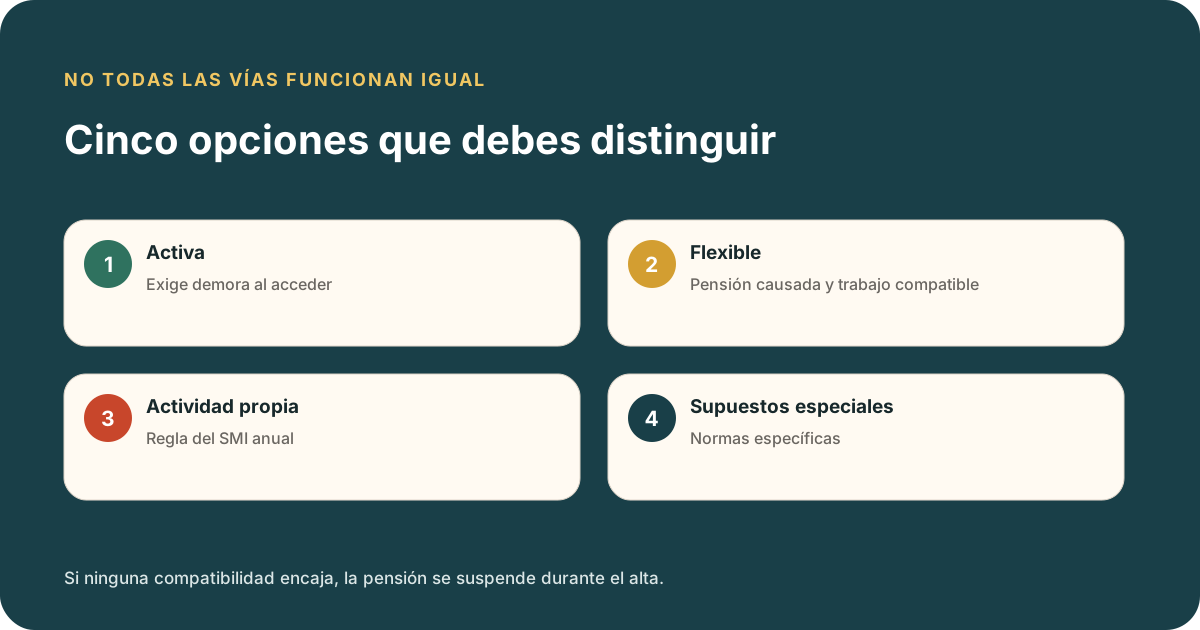
Antes de aceptar un trabajo, identifica cuál de estas situaciones encaja. No son intercambiables:
Para encargos puntuales o de poca cuantía, consulta la guía específica sobre trabajos esporádicos mientras cobras la pensión.
- Jubilación activa: permite trabajo por cuenta ajena o propia y una parte de la pensión, pero exige haber demorado el acceso.
- Jubilación flexible: combina una pensión ya causada con actividad compatible y recalcula la cuantía.
- Actividad propia con ingresos anuales que no superen el SMI: puede ser compatible con el 100% de la pensión bajo su regla específica.
- Supuestos especiales: actividad artística, mutualidad alternativa o mera titularidad del negocio tienen regulación propia.
- Suspensión de la pensión: permite volver a trabajar cuando no interesa o no es posible aplicar una compatibilidad.
Jubilación activa para trabajar después de jubilarte
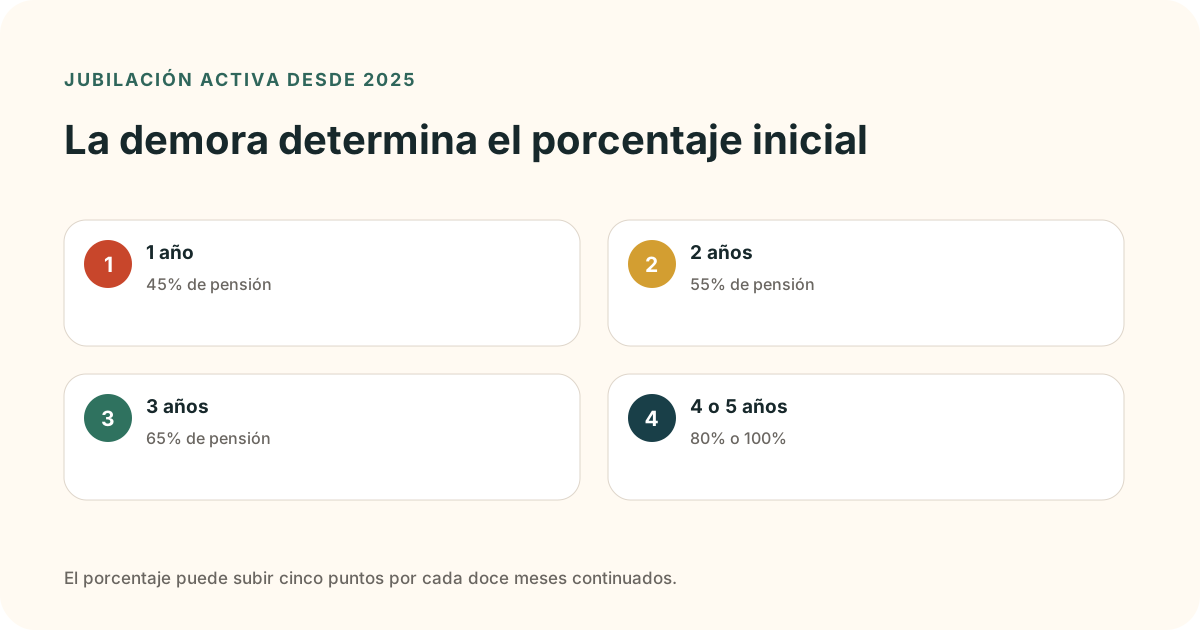
La antigua regla general del 50% dejó de ser la referencia para los accesos a la jubilación activa desde el 1 de abril de 2025. Ahora la parte de pensión compatible depende de los años completos que demoraste el reconocimiento de la pensión respecto de tu edad ordinaria.
| Demora al acceder a la pensión | Pensión compatible |
|---|---|
| 1 año completo | 45% |
| 2 años completos | 55% |
| 3 años completos | 65% |
| 4 años completos | 80% |
| 5 años completos o más | 100% |
Por cada 12 meses ininterrumpidos dentro de la jubilación activa, el porcentaje sube 5 puntos, hasta el 100%. El complemento por mínimos queda excluido durante la compatibilidad.
Requisitos principales
- haber reunido el periodo mínimo de cotización al llegar a la edad ordinaria, o en la fecha posterior en que se complete;
- que el reconocimiento de la pensión se produzca al menos un año después de esa fecha;
- no utilizar para ese cómputo bonificaciones ni anticipaciones de edad;
- comunicar la actividad y cumplir el alta y la cotización correspondientes.
Desde 2025 ya no es necesario que la carrera de cotización otorgue el 100% de la base reguladora. Sí sigue siendo necesario demorar al menos un año el acceso.
Ejemplo
Con una pensión reconocida de 1.800 euros y un año completo de demora, la parte compatible inicial es 810 euros (45%). Tras 12 meses ininterrumpidos en jubilación activa, pasaría al 50%, es decir, 900 euros, sin contar revalorizaciones.
Autónomos con un trabajador contratado
Ya no basta con tener cualquier empleado para cobrar automáticamente el 100%. Si la actividad es por cuenta propia, puede aplicarse un 75% de pensión durante los tres primeros años de demora cuando:
- se mantiene al menos un trabajador indefinido con 18 meses de antigüedad; o
- se contrata indefinidamente a una persona que no tuvo vínculo laboral con el autónomo en los dos años anteriores al inicio de la jubilación activa.
Con cuatro años de demora corresponde el 80% y con cinco, el 100%. También se suma después el incremento de 5 puntos por cada 12 meses continuados en jubilación activa.
Jubilación flexible
La jubilación flexible parte de una pensión ya reconocida. Si la pensión se reconoció antes del 28 de agosto de 2026, continúa el marco anterior: el contrato por cuenta ajena es parcial y la reducción de jornada se mueve entre el 25% y el 75% respecto de una persona trabajadora comparable.
Para pensiones reconocidas desde el 28 de agosto de 2026, la jornada efectivamente trabajada debe estar entre el 33% y el 80% de la jornada completa comparable. La pensión se reduce en proporción inversa a la jornada. Las situaciones flexibles iniciadas antes conservan la normativa que ya tenían.
Para trabajar después de jubilarte por cuenta propia desde esa fecha, puede aplicarse esta compatibilidad si en los tres años inmediatamente anteriores al hecho causante de la pensión no hubo alta como trabajador autónomo. En ese supuesto, la pensión compatible es el 25%. No debe confundirse con la regla separada de trabajos propios cuyos ingresos anuales no superan el SMI.
Si vas a trabajar después de jubilarte por cuenta ajena, puede existir un incremento adicional cuando la primera actividad compatible comienza al menos seis meses después de causar la pensión:
- 25% adicional sobre la pensión anterior si la jornada está entre el 55% y el 80%;
- 15% adicional si la jornada está entre el 33% y menos del 55%.
El complemento a mínimos queda fuera durante la compatibilidad.
Activa y flexible no son lo mismo
La activa exige demora y no mejora la pensión con las nuevas cotizaciones. En la flexible, las cotizaciones sí pueden recalcular la base reguladora y el porcentaje cuando cesa el trabajo.
Trabajo por cuenta propia por debajo del SMI
La pensión es compatible con trabajos por cuenta propia cuyos ingresos anuales totales no superen el salario mínimo interprofesional en cómputo anual. En esta vía no existe obligación de cotizar por prestaciones de Seguridad Social y la actividad no genera nuevos derechos.
El límite se refiere a ingresos anuales totales y no debe confundirse con facturación mensual. La actividad sigue teniendo obligaciones fiscales y conviene confirmar antes con el INSS que el supuesto concreto encaja.
Si no se trata de un trabajo aislado sino de iniciar una actividad estable, consulta primero cómo emprender después de jubilarse sin poner en riesgo la pensión.
¿Qué pasa si te jubilaste anticipadamente?
Una jubilación anticipada no cumple el requisito de demora de la jubilación activa. Sin embargo, no es correcto concluir que suspender la pensión sea siempre la única alternativa: la jubilación flexible parte de una pensión ya causada y puede encajar si el nuevo trabajo cumple sus condiciones.
La solución depende del tipo de actividad. Si ninguna compatibilidad es aplicable, se suspende la pensión durante el alta y se solicita su reanudación al terminar.
Qué ocurre con las cotizaciones
En jubilación activa
Se cotiza por incapacidad temporal y contingencias profesionales, además de una cotización especial de solidaridad del 9% sobre la base por contingencias comunes. En trabajo por cuenta ajena, el 7% corresponde a la empresa y el 2% al trabajador. Estas cotizaciones no aumentan la pensión reconocida.
En jubilación flexible
Las cotizaciones sí pueden mejorar la pensión después del cese: se recalcula la base reguladora sin reducir la anterior, puede aumentar el porcentaje por carrera y, en determinados casos, disminuir un coeficiente reductor previo.
Trámites antes de trabajar después de jubilarte
- Lee la resolución de tu pensión y confirma si fue ordinaria, anticipada u otra modalidad.
- Define por escrito actividad, fecha, jornada, tipo de contrato e ingresos previstos.
- Comprueba con el INSS qué vía de compatibilidad corresponde.
- Comunica la actividad antes del inicio y conserva el justificante.
- Coordina el alta con la empresa o el RETA, según corresponda.
- Al terminar, comunica el cese para restablecer la pensión íntegra o recalcularla.
No existe una “resolución provisional en pocos días” que pueda darse por segura. Planifica la fecha con margen y no empieces basándote solo en una consulta verbal.
Si vas a combinar ambos ingresos, revisa también la guía de pensión, trabajo e IRPF: explica retenciones, dos pagadores y qué cambia realmente en la declaración.
IRPF: pensión y salario se suman
La pensión y el salario son rendimientos del trabajo. Cada pagador retiene por su parte y la suma puede dejar una retención total insuficiente. Tener dos pagadores no aumenta por sí mismo el impuesto final, pero sí puede cambiar la obligación de declarar y el resultado de la liquidación.
El modelo 145 comunica circunstancias personales y familiares al pagador; no es un formulario para declarar al empleador cuánto cobras de pensión. Si quieres evitar una sorpresa, puedes solicitar por escrito un tipo voluntario de retención superior y revisar la previsión anual con datos de ambos ingresos.
Errores que pueden salir caros
- seguir usando la antigua regla general del 50% en jubilación activa;
- creer que cualquier autónomo con un empleado cobra el 100%;
- empezar antes de comunicar la compatibilidad al INSS;
- confundir jubilación activa, flexible y parcial;
- contar con el complemento a mínimos mientras se trabaja;
- dar por hecho que las cotizaciones de la activa mejorarán la pensión;
- usar el modelo 145 como si coordinara automáticamente los dos pagadores;
- olvidar comunicar el final del trabajo.
Si el trabajo será profesional y por proyectos, revisa el caso concreto de trabajar como consultor después de jubilarse: contrato, alta y compatibilidad no se resuelven solo por el importe facturado.
Cómo elegir la vía para trabajar después de jubilarte
| Tu situación | Primera vía que debes revisar |
|---|---|
| Demoraste al menos un año el acceso | Jubilación activa |
| Quieres un contrato parcial tras jubilarte | Jubilación flexible |
| Actividad propia con ingresos anuales bajos | Compatibilidad hasta el SMI |
| No cumples una compatibilidad | Suspensión y posterior reanudación |
| Actividad artística o mutualidad alternativa | Régimen específico |
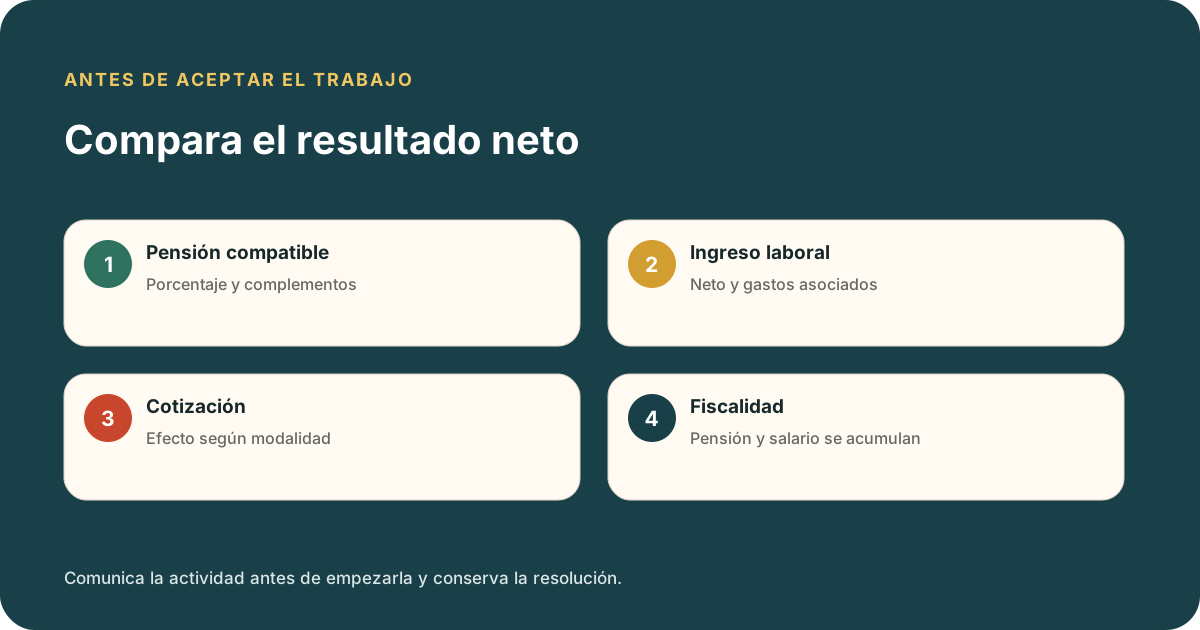
Antes de volver, compara el ingreso neto total, la parte de pensión compatible, las cotizaciones, el efecto fiscal, los gastos del trabajo y la posible pérdida del complemento a mínimos. La mejor decisión no es siempre la que suma más ingresos brutos.
Comprobación final antes de trabajar después de jubilarte
1. Identifica la modalidad exacta
Anota cuándo accediste a la pensión, cuál era tu edad ordinaria, cuánto demoraste el reconocimiento y qué actividad vas a realizar. Esos datos separan la jubilación activa de la flexible, de la actividad propia por debajo del SMI y de los supuestos especiales. No aceptes un cálculo que solo diga «puedes trabajar»: debe indicar con qué modalidad y qué porcentaje de pensión conservarías.
2. Pide el resultado económico completo
Para decidir si compensa trabajar después de jubilarte, suma la pensión compatible y el ingreso laboral neto. Después resta cotizaciones, retenciones, transporte, gestoría y cualquier complemento que dejarías de percibir. Comprueba también si las nuevas cotizaciones mejoran la pensión al cesar: ocurre en la flexible, pero no funciona igual en la activa.
3. Comunica antes de empezar
Presenta la comunicación al INSS y tramita el alta que corresponda antes del inicio. Conserva el registro y la respuesta. Empezar primero y regularizar después puede generar cobros indebidos y una reclamación de cantidades. Si la empresa o el cliente cambia las condiciones, vuelve a revisar el encaje.
4. Revisa el efecto fiscal
Pensión y rendimientos del trabajo se acumulan en el IRPF. Dos pagadores no crean un impuesto especial, pero pueden dejar retenciones insuficientes. Solicita una simulación neta anual y reserva margen para la declaración. El objetivo de trabajar después de jubilarte no es aumentar solo el ingreso bruto, sino mejorar tu resultado disponible sin poner en riesgo la pensión.
Fuente oficial revisada el 28 de agosto de 2026: solicitud e instrucciones vigentes de pensión de jubilación del INSS, incluidos los apartados de jubilación activa y flexible.
Preguntas frecuentes sobre trabajar después de jubilarte
¿Puedo trabajar y cobrar el 100% de la pensión?
Sí en algunos supuestos: por ejemplo, con cinco años completos de demora en jubilación activa o en determinados trabajos propios por debajo del SMI anual. No es la regla automática por tener un empleado.
¿Cuánto se cobra en jubilación activa en 2026?
El 45%, 55%, 65%, 80% o 100% según se haya demorado uno, dos, tres, cuatro o cinco años completos el acceso. El porcentaje aumenta cinco puntos por cada 12 meses continuados en activa.
¿La jubilación anticipada permite jubilación activa?
No, porque la activa exige que el reconocimiento se produzca al menos un año después de la edad ordinaria o de completar la cotización mínima. Debe revisarse si encaja la flexible u otra vía; en caso contrario, se suspende la pensión.
¿Hay que avisar antes de empezar?
Sí. La actividad compatible debe comunicarse al INSS antes de iniciarla. La falta de comunicación puede convertir parte de la pensión cobrada en indebida.
¿Se recupera la pensión completa al dejar el trabajo?
Sí, una vez finaliza la actividad y se comunica el cese. En la flexible, además, se recalcula la pensión con las nuevas cotizaciones según sus reglas.
