¿Compensa jubilarse a los 63 años? Puede compensar en tiempo y calidad de vida, pero la decisión tiene dos filtros previos: comprobar que realmente puedes acceder y medir el recorte permanente. En 2026, jubilarte voluntariamente a los 63 solo encaja si tu edad ordinaria es 65 años y cumples el resto de requisitos.
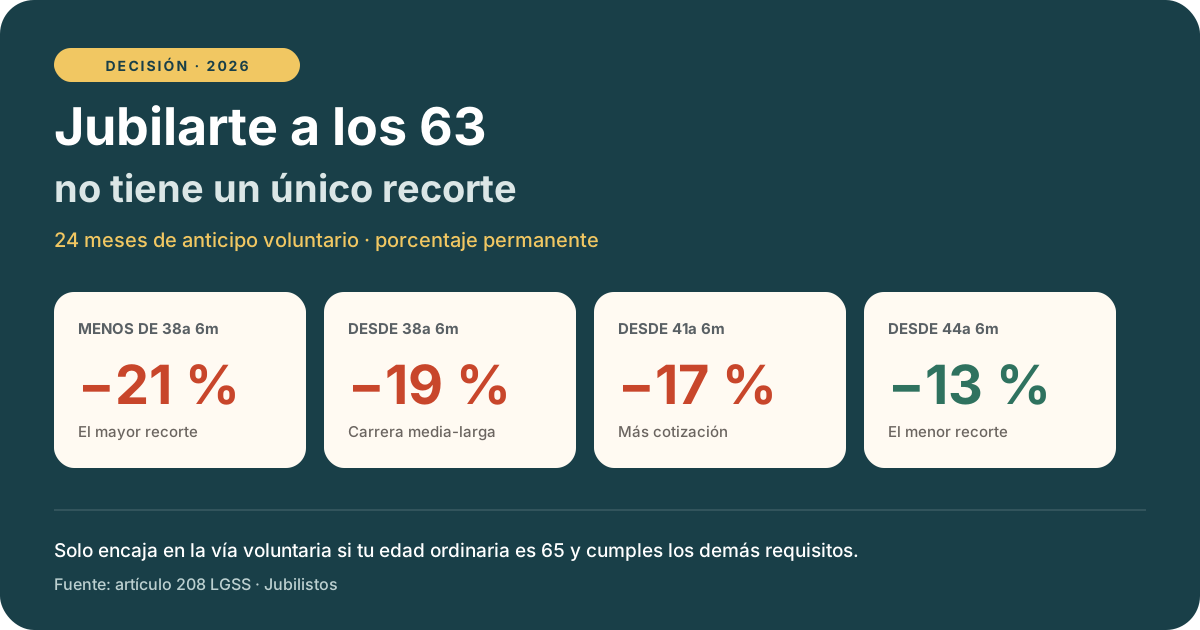
La cifra que decide · 2026
A los 63, el recorte voluntario puede ir del 13 % al 21 %
Son los coeficientes totales para 24 meses de anticipo voluntario. No se calculan multiplicando una tarifa mensual.
Tabla de contenidos
Primero: ¿puedes jubilarte a los 63 años en 2026?
Para acceder voluntariamente a los 63 años, tu edad legal de referencia debe ser 65 y debes cumplir los demás requisitos, incluidos los 35 años de cotización efectiva. Esa edad de referencia se comprueba de forma específica para la anticipada.
El artículo 208 de la LGSS exige determinar esa edad como si hubieras seguido cotizando desde la fecha de jubilación anticipada hasta la edad legal que te corresponda. Por eso, no basta con mirar los años cotizados hoy y restar dos años a una tabla general. La proyección sirve para determinar la edad, no para completar los 35 años efectivos ni elegir un tramo de reducción más favorable.
Pide al INSS tu primera fecha viable y el importe para cada opción. La voluntaria permite hasta dos años de adelanto respecto de esa referencia; la vía por causas no imputables puede llegar a cuatro, pero tiene requisitos propios y no se elige libremente.
Cuánto perderías con una pensión estimada de 1.500 euros
| Años cotizados | Recorte a 24 meses | Pérdida mensual | Pensión resultante |
|---|---|---|---|
| Menos de 38 años y 6 meses | 21 % | 315 € | 1.185 € |
| De 38 años y 6 meses a menos de 41 años y 6 meses | 19 % | 285 € | 1.215 € |
| De 41 años y 6 meses a menos de 44 años y 6 meses | 17 % | 255 € | 1.245 € |
| 44 años y 6 meses o más | 13 % | 195 € | 1.305 € |
La diferencia se mantiene en la cuantía inicial y afecta también a las pagas extraordinarias. Además, jubilarte antes puede impedir que mejores la base reguladora o el porcentaje por años cotizados durante esos dos años.
Tu fecha cambia la cifra
Compara el recorte mensual antes de decidir
Prepara tu pensión estimada antes del recorte, los años cotizados y los meses que quieres adelantar. Empieza por la pérdida mensual y descubre qué puedes comparar con la calculadora completa.
Comparar mis escenariosPrueba inicial gratuita. Comparación completa de pago. Resultados orientativos; no sustituyen el cálculo del INSS.
Qué cambia si esperas seis o doce meses
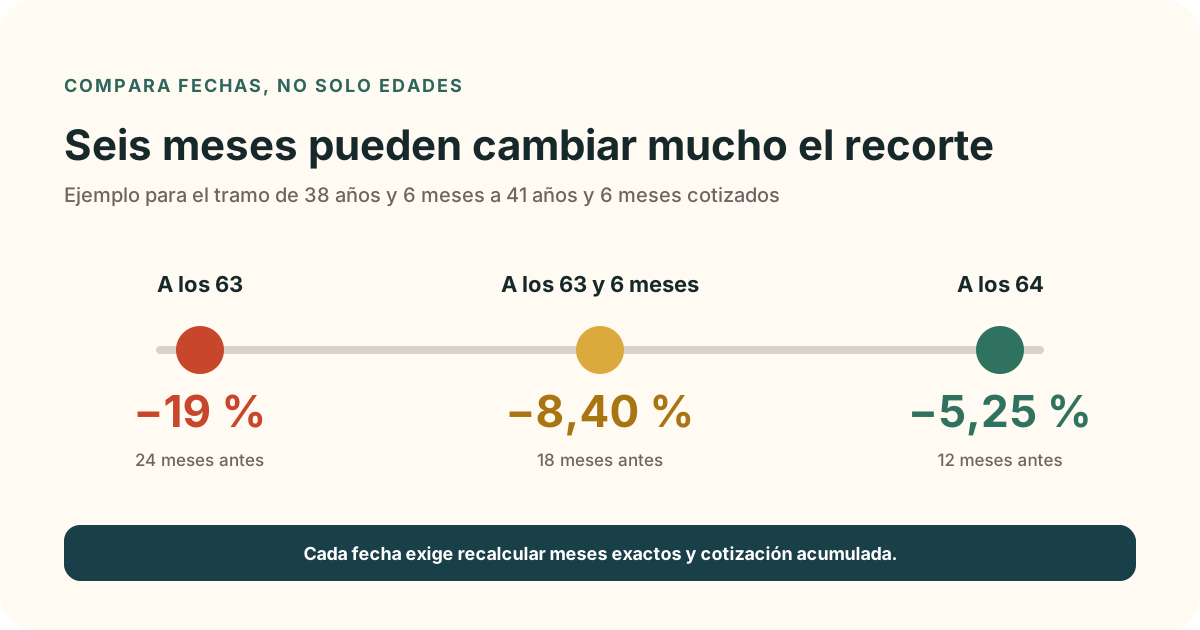
La tabla no es lineal. Esperar de los 63 a los 63 años y 6 meses no reduce simplemente una cuarta parte del recorte: te lleva de la fila de 24 meses a la de 18 meses, con un salto considerable. Esperar hasta los 64 te lleva a la fila de 12 meses. Puedes ver esa opción con más detalle en la guía sobre cuánto perderías al jubilarte un año antes.
Por eso, para saber si compensa jubilarse a los 63 años, conviene comparar al menos tres fechas exactas y no limitarse a enfrentar los 63 con la edad ordinaria.
| Anticipo | < 38a 6m | 38a 6m–41a 6m | 41a 6m–44a 6m | 44a 6m o más |
|---|---|---|---|---|
| 24 meses | 21 % | 19 % | 17 % | 13 % |
| 18 meses | 8,80 % | 8,40 % | 8,00 % | 7,60 % |
| 12 meses | 5,50 % | 5,25 % | 5,00 % | 4,75 % |
Esta caída desigual hace especialmente valiosa la comparación por fechas. También puede suceder que durante la espera cruces uno de los umbrales de cotización, de forma que cambien a la vez la fila de meses y la columna aplicable.
Tres ejemplos para llevar el porcentaje a euros
Pensión estimada de 1.200 euros
A 24 meses, la pérdida inicial va de 156 euros por paga en el tramo más favorable al 21 % —252 euros— en el tramo con menor cotización. Son entre 2.184 y 3.528 euros brutos al año en 14 pagas.
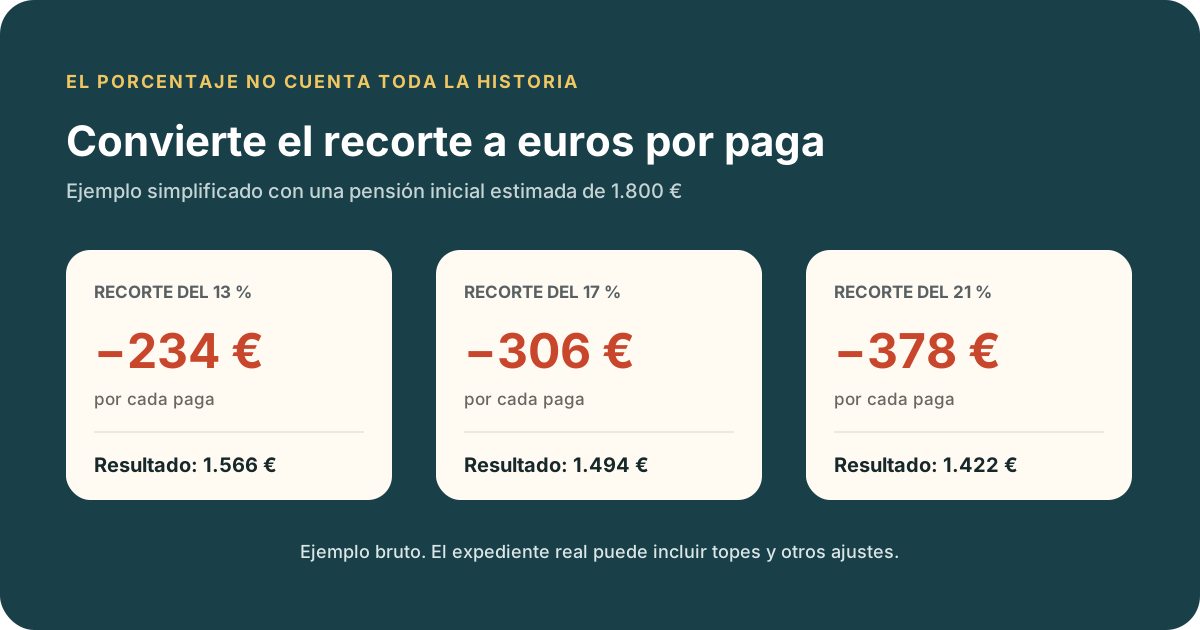
Pensión estimada de 1.800 euros
El recorte mensual va de 234 a 378 euros. La pensión resultante quedaría, en este ejemplo simplificado, entre 1.566 y 1.422 euros por paga.
Pensión estimada de 2.200 euros
La diferencia sube a entre 286 y 462 euros por paga. En pensiones próximas al máximo hay reglas específicas de aplicación gradual; no conviene trasladar esta multiplicación sin comprobar el cálculo oficial del expediente.
Los requisitos de la jubilación anticipada voluntaria
- Estar como máximo dos años por debajo de tu edad ordinaria.
- Acreditar al menos 35 años de cotización efectiva.
- Cumplir la carencia específica de dos años dentro de los 15 anteriores, con las reglas aplicables a la situación desde la que accedes.
- Obtener una pensión superior a la mínima que te correspondería por tu situación familiar al cumplir 65 años.
En determinadas situaciones, quien lleva al menos tres meses cobrando el subsidio por desempleo para mayores de 52 años puede acceder a la voluntaria con los coeficientes previstos para la involuntaria, pero debe seguir cumpliendo los requisitos de la modalidad voluntaria. Es un matiz que merece cálculo individual.
La pregunta económica: ¿cuándo alcanza esperar a cobrar antes?
Cobrar más al mes no cuenta toda la historia. Una fecha puede darte una pensión menor, pero empezar a pagar antes. El punto de equilibrio compara cuándo la opción que empieza más tarde alcanza lo acumulado por la primera. Para que la cuenta tenga sentido, ambas deben medirse desde el mismo momento.
El siguiente ejemplo es inventado y sirve solo para entender esa comparación. Las cuantías no se han obtenido aplicando los coeficientes de las tablas anteriores. En tu caso, primero hay que confirmar qué fechas son viables y la pensión estimada en cada una.
Ejemplo hipotético · importes brutos
Dos fechas. Mira también lo que acumulas.
| Tiempo | Opción A | Opción B |
|---|---|---|
| 1 año | 19.600 € | 0 € |
| 15 años | 294.000 € | 294.000 € |
| 20 años | 392.000 € | 399.000 € |
Se igualan al terminar el año 15 desde A. Son 14 años desde que empieza B. Al terminar el año 20, B acumula 7.000 € más de pensión.
La diferencia de 100 € por paga importa para tu presupuesto. Pero multiplicarla por 14 pagas y 20 años no mide, por sí sola, el resultado de empezar en fechas distintas: omite el año que A cobró antes.
¿Y si trabajas durante la espera? El salario también cuenta al comparar ingresos totales, aunque no forme parte de la pensión acumulada. Si B cobrara 24.000 € brutos de salario durante ese año, al terminar el año 20 sumaría 423.000 € entre salario y pensiones, frente a los 392.000 € de A. No son importes netos: faltan impuestos, cotizaciones y posibles gastos de trabajar.
No hay un ganador universal. Cambia los importes, las fechas o los ingresos de la espera y cambiará el resultado. Tu salud, el tiempo que ganas y el margen de tu presupuesto también forman parte de la decisión.
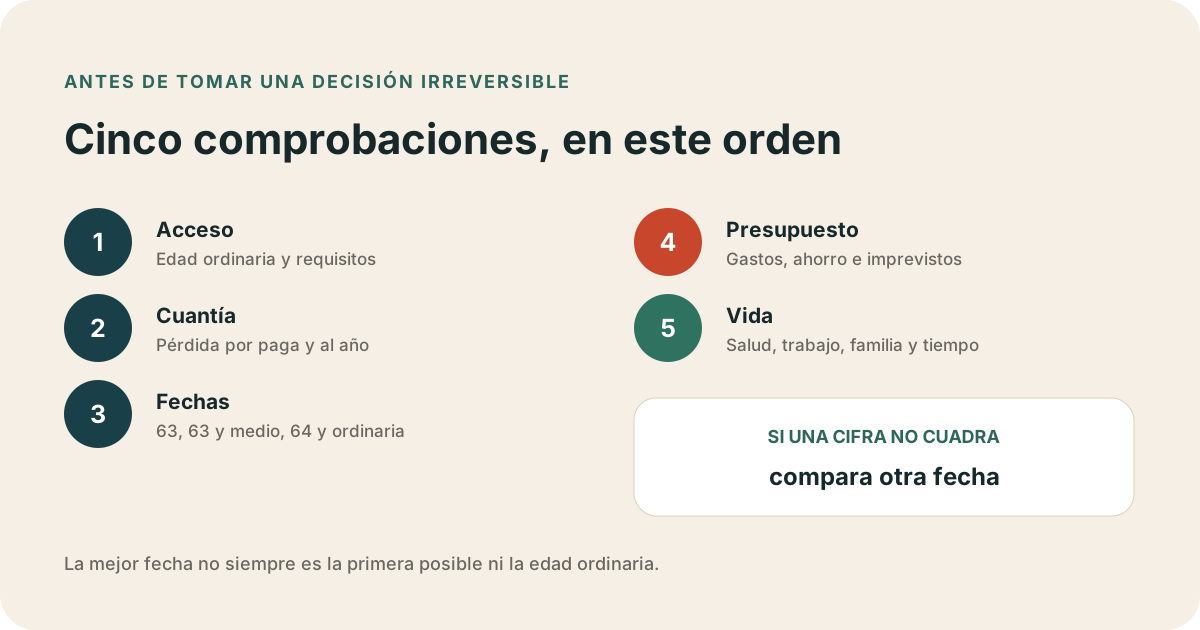
¿Compensa jubilarse a los 63 años? Cinco preguntas para decidir
1. ¿Seguir trabajando mejora de verdad tu pensión?
Comprueba si dos años más mejoran tu base reguladora, el porcentaje reconocido o el tramo de coeficiente. Si ya tienes una carrera muy larga, el efecto puede ser distinto al de quien todavía está completando años decisivos.
2. ¿La pérdida mensual cabe en tu presupuesto?
No mires solo el porcentaje. Traduce el recorte a euros netos y compáralo con vivienda, suministros, salud, ayuda familiar y margen para imprevistos.
3. ¿Qué coste personal tiene continuar?
La salud, el desgaste y el tipo de trabajo importan. Pero una decisión irreversible no debería apoyarse en una semana mala: conviene separar un problema temporal de una situación sostenida. La respuesta a si compensa jubilarse a los 63 años puede ser distinta en un trabajo físico, en uno adaptable o cuando existe una reducción de jornada viable.
4. ¿Tienes ingresos o ahorro que reduzcan la dependencia de la pensión?
Un colchón suficiente puede hacer asumible una pensión menor. También puede ocurrir lo contrario: que jubilarte antes obligue a consumir el ahorro demasiado rápido.
5. ¿Has comparado 63, 64 y la edad ordinaria?
No hay que elegir solo entre “ahora” y “al final”. Unos meses pueden cambiar el coeficiente y cruzar un tramo de cotización. Comparar tres fechas suele mostrar una opción intermedia más equilibrada.
Los datos que debes reunir antes de comparar
Una simulación útil necesita algo más que tu edad. Prepara:
- La fecha exacta de nacimiento y la fecha en la que quieres cesar.
- Los años y meses cotizados que tendrás en cada escenario.
- La pensión estimada o las bases necesarias para aproximarla.
- La causa de salida del trabajo, si crees que podrías acceder por la vía involuntaria.
- El presupuesto mensual de la unidad familiar y otros ingresos estables.
La vida laboral sirve para comprobar periodos de alta, pero no muestra por sí sola todas las bases ni garantiza que el INSS vaya a reconocer una modalidad concreta. Contrasta la estimación con Tu Seguridad Social y conserva la documentación de la extinción laboral.
Después, anota cada escenario en la misma unidad: pensión bruta por paga, número de pagas, ingreso neto estimado y pérdida acumulada. Así podrás valorar si compensa jubilarse a los 63 años sin mezclar una cifra mensual con otra anual. Añade también una prueba de resistencia: repite el presupuesto con un gasto imprevisto razonable y comprueba que conserva margen.
Voluntaria e involuntaria: no confundas los caminos
La voluntaria admite un máximo de dos años de anticipo y exige 35 años cotizados. La involuntaria puede llegar a cuatro años, exige al menos 33 años y requiere que el cese se deba a alguna de las causas del artículo 207, además de la inscripción como demandante de empleo durante al menos seis meses y otros requisitos según el caso.
Un despido no convierte automáticamente la jubilación en involuntaria. Hay que comprobar la causa legal de extinción y la documentación. Elegir la tabla equivocada puede alterar el resultado en miles de euros.
Cuándo suele tener más sentido esperar
- Cuando el recorte compromete los gastos esenciales.
- Cuando faltan pocos meses para alcanzar un tramo de cotización más favorable.
- Cuando los últimos años mejoran claramente la base reguladora.
- Cuando existe una alternativa laboral asumible: reducción de jornada, jubilación parcial si se cumplen sus requisitos o cambio de puesto.
Cuándo merece la pena estudiar seriamente los 63
- Cuando cumples todos los requisitos y has medido el recorte en euros.
- Cuando el presupuesto sigue siendo sostenible incluso con imprevistos.
- Cuando continuar tiene un coste personal alto y persistente.
- Cuando el valor del tiempo ganado pesa más que la diferencia mensual y la decisión está asumida por la unidad familiar.
“Compensar” no significa lo mismo para todo el mundo. La calculadora puede ordenar la parte económica; la decisión final incorpora salud, trabajo, familia y planes de vida.
Una buena decisión no es la que maximiza una única cifra, sino la que puedes sostener. Si el resultado solo funciona agotando el ahorro o eliminando todo margen mensual, probablemente necesita otra fecha. Si sigue siendo sólido con hipótesis prudentes, tendrás una base mucho más fiable para decidir si compensa jubilarse a los 63 años en tu caso.
Preguntas frecuentes
¿Compensa jubilarse a los 63 años si tengo muchos años cotizados?
Saber si compensa jubilarse a los 63 años exige algo más que una carrera larga. Esta reduce el coeficiente, pero no convierte la decisión en automáticamente favorable. Con 44 años y 6 meses o más, el recorte a 24 meses es del 13 %; todavía hay que medir esa diferencia en euros y comprobar el presupuesto.
¿Me puedo jubilar voluntariamente a los 63 años en 2026?
Sí, si tu edad ordinaria es 65 años, acreditas al menos 35 años cotizados y cumples el resto de requisitos. Si tu edad ordinaria es 66 años y 10 meses, la voluntaria no permite acceder a los 63. Antes de valorar si compensa jubilarse a los 63 años, confirma este primer filtro.
¿Cuánto se pierde al jubilarse dos años antes?
En la voluntaria, el recorte total a 24 meses va del 13 % al 21 %, según los años cotizados. La cifra se aplica sobre la pensión calculada antes del coeficiente. Para decidir si compensa jubilarse a los 63 años, convierte ese porcentaje a euros por paga y por año.
¿La penalización desaparece al cumplir 65 años?
No. La pensión queda reconocida con el coeficiente aplicado y no recupera automáticamente el porcentaje al alcanzar la edad ordinaria.
¿Siempre compensa esperar?
No. Esperar mejora la mensualidad, pero renuncias a cobrar durante el periodo de anticipo y sigues soportando el coste de trabajar. La cuestión de si compensa jubilarse a los 63 años se resuelve comparando ambas trayectorias y comprobando que el presupuesto es sostenible.
En resumen, compensa jubilarse a los 63 años cuando cumples los requisitos, la reducción cabe con margen en tu economía y el tiempo ganado tiene más valor para ti que la diferencia vitalicia. La respuesta debe salir de tus cifras, no de un porcentaje aislado.
