El complemento a mínimos eleva una pensión contributiva baja hasta la cuantía mínima que corresponda, pero está condicionado a las rentas, la residencia y la situación familiar. No es una parte consolidada de la pensión: pueden reducirlo o retirarlo si cambian esas circunstancias.
Respuesta rápida en 2026
El límite general de otros ingresos es 9.442 euros al año. Con cónyuge a cargo, se utiliza el límite conjunto de 11.013 euros. Si durante 2026 superas el límite aplicable, debes comunicarlo a la Seguridad Social en el plazo de un mes.
Tabla de contenidos
Separa tu pensión del complemento
Compara tu pensión sin dar por seguro el complemento
Parte de la pensión estimada por el INSS y compara fechas con tus años cotizados. La calculadora ayuda a comparar escenarios; no reconstruye todas tus bases ni concede el complemento a mínimos.
Prueba inicial gratuita. Comparación completa de pago. El INSS confirma si tienes derecho al complemento según los requisitos de tu caso.
Qué es el complemento a mínimos
Primero se calcula la pensión contributiva según bases, años y modalidad. Si el resultado anual queda por debajo del mínimo legal de su clase, puede añadirse la diferencia, siempre que la persona cumpla los requisitos.
La pensión contributiva y el complemento siguen siendo conceptos distintos. Si una pensión calculada es de 10.500 euros anuales y el mínimo aplicable es 13.106,80, el complemento potencial sería 2.606,80 euros al año. Esa diferencia puede cambiar si aparecen otros ingresos, otra pensión o deja de cumplirse la residencia.
Cuantías mínimas de jubilación en 2026
| Jubilación | Euros al año | Equivalente en 14 pagas |
|---|---|---|
| 65 años o más, con cónyuge a cargo | 17.592,40 € | 1.256,60 € |
| 65 años o más, sin cónyuge | 13.106,80 € | 936,20 € |
| 65 años o más, con cónyuge no a cargo | 12.441,80 € | 888,70 € |
| Menor de 65, con cónyuge a cargo | 17.592,40 € | 1.256,60 € |
| Menor de 65, sin cónyuge | 12.262,60 € | 875,90 € |
| Menor de 65, con cónyuge no a cargo | 11.590,60 € | 827,90 € |
Son cuantías mínimas de jubilación, no una tabla de lo que cobra cualquiera con 15 años cotizados. Para llegar a ellas hace falta tener derecho al complemento y mantener sus condiciones.
Requisitos del complemento a mínimos en 2026
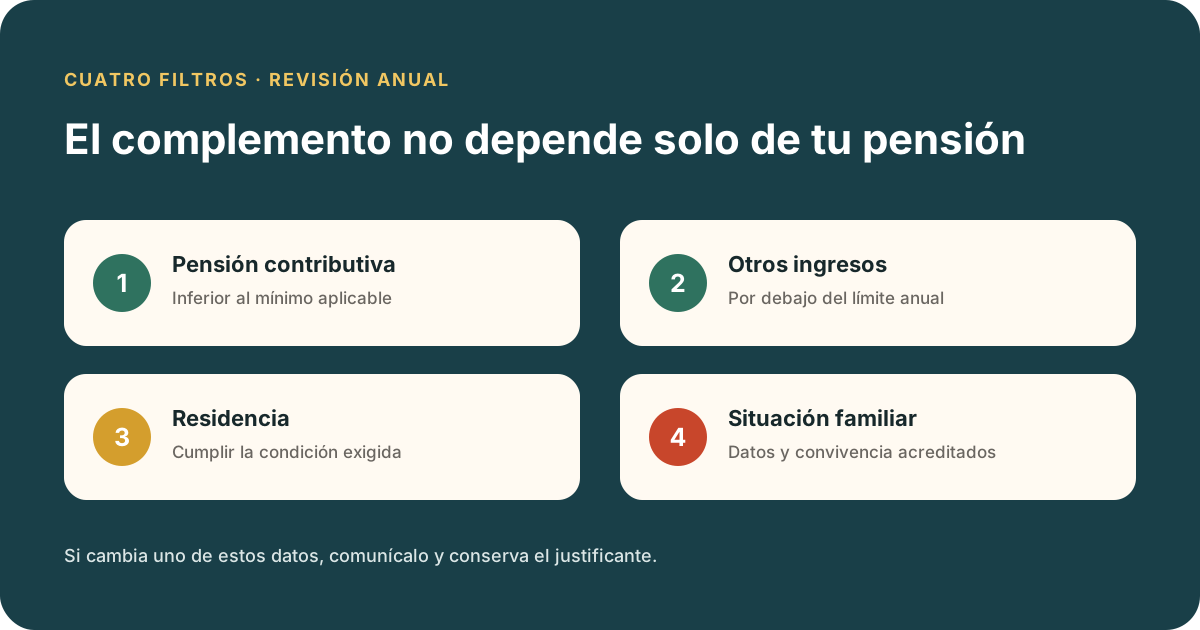
1. Tener una pensión contributiva inferior al mínimo
El complemento no crea una pensión cuando no existe derecho contributivo. Se añade, si procede, a jubilación, incapacidad, viudedad, orfandad u otras pensiones con mínimo establecido.
2. No superar el límite de otros ingresos
En la regla general, los rendimientos del trabajo distintos de la pensión, del capital, de actividades económicas, de atribución de rentas y las ganancias patrimoniales no pueden superar 9.442 euros durante 2026.
No se mira solo el dinero recibido en la cuenta. Las rentas se computan con los conceptos establecidos para el IRPF. Por eso una venta, un rescate o un alquiler deben analizarse por su tratamiento fiscal, no simplemente por su importe bruto.
3. Cumplir las condiciones de residencia
Para pensiones causadas desde el 1 de enero de 2013 se exige residencia en España. Se presume residencia habitual si las estancias en el extranjero no superan 90 días naturales durante el año, salvo ausencias por enfermedad justificadas. Si se supera ese tiempo, todavía puede acreditarse por otros medios que la residencia habitual sigue en España.
4. Acreditar correctamente la situación familiar
«Con cónyuge a cargo», «sin cónyuge» y «con cónyuge no a cargo» tienen mínimos diferentes. Para cónyuge a cargo debe existir convivencia y dependencia económica en los términos legales; en 2026 el límite de rendimientos de ambos es 11.013 euros anuales, además de las demás condiciones.
Por qué te pueden quitar el complemento a mínimos
Las causas más habituales son estas:
- superar el límite de rentas con trabajo, alquileres, intereses, dividendos, actividad económica o ganancias patrimoniales;
- recibir una nueva pensión española o extranjera;
- dejar de cumplir la residencia en España cuando se exige;
- cambiar la situación de cónyuge a cargo;
- haber cobrado provisionalmente con una previsión de ingresos que después resultó inferior a la real;
- que una revalorización o mejora de la pensión absorba parte del complemento.
Los complementos no son consolidables. Si sube la pensión contributiva, el complemento puede bajar aunque el total cobrado aumente poco. Cuando se reconoce una nueva pensión periódica, la absorción produce efectos desde el primer día del mes siguiente a la resolución que la reconoce.
Si te lo han quitado
Pide el desglose de ingresos, pensiones y situación familiar que ha utilizado el INSS. Comprueba el año al que pertenecen, el criterio fiscal aplicado y la fecha de efectos. Una retirada incorrecta puede reclamarse, pero debes respetar el plazo indicado en la resolución.
Qué ingresos cuentan para el complemento a mínimos
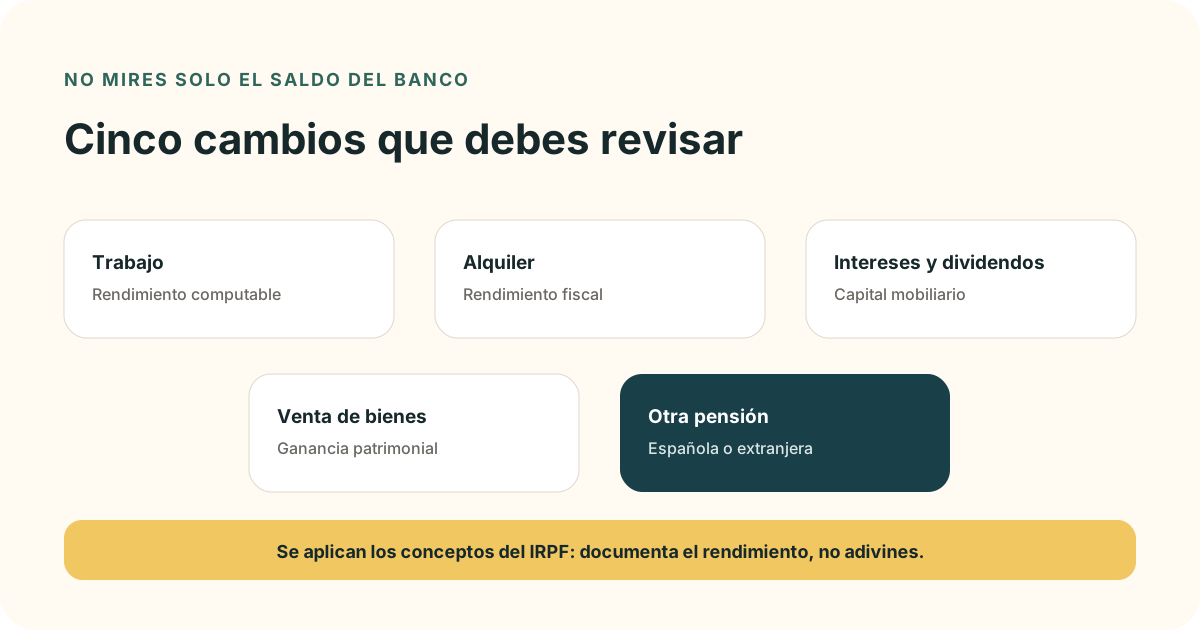
| Ingreso o cambio | ¿Puede afectar? | Qué revisar |
|---|---|---|
| Trabajo por cuenta ajena o propia | Sí | Rendimiento computable del ejercicio |
| Alquiler de vivienda | Sí | Rendimiento según las reglas fiscales |
| Intereses y dividendos | Sí | Rendimientos del capital |
| Venta de inmueble o fondos | Sí | Ganancia patrimonial, no necesariamente el precio total |
| Rescate de plan de pensiones | Sí | Importe fiscalmente computable como rendimiento del trabajo |
| Nueva pensión | Sí | Concurrencia y absorción del complemento |
| Ahorros sin rendimiento | No por el saldo en sí | Sí cuentan los intereses o ganancias que produzcan |
Rescatar un plan de pensiones
El rescate tributa, con carácter general, como rendimiento del trabajo y puede hacer que se supere el límite ese año. Antes de rescatar de golpe, compara la fiscalidad y el posible efecto sobre el complemento. Fraccionar no siempre es mejor, pero permite estudiar el impacto por ejercicios.
Vender una vivienda o una inversión
No debe confundirse precio de venta con ganancia patrimonial. Además, existen exenciones fiscales específicas, como la transmisión de la vivienda habitual por mayores de 65 años cuando se cumplen los requisitos. El efecto debe calcularse con el dato fiscal real de la operación.
Cuánto te pueden complementar
La regla básica es completar hasta el mínimo anual de la pensión. Sin embargo, el importe también está limitado por la relación entre tus rentas, tu pensión y el umbral aplicable. No siempre se concede la diferencia completa.
Para pensiones causadas desde 2013, el complemento tampoco puede superar la cuantía anual establecida para una pensión no contributiva de jubilación e incapacidad. En pensiones prorrateadas por cotizaciones internacionales se aplican reglas específicas.
Complemento a mínimos y jubilación anticipada
En la jubilación anticipada voluntaria, la pensión resultante debe ser superior a la pensión mínima que correspondería al cumplir 65 años según la situación familiar. Para superar ese requisito no debes contar con que después se añadirá un complemento a mínimos.
Además, adelantar la jubilación aplica coeficientes reductores y puede dejar una pensión contributiva más baja durante toda la vida. Por eso conviene comparar fechas usando la pensión calculada antes del complemento.
Qué debes comunicar sobre el complemento a mínimos y cuándo
Si durante 2026 tus rentas acumuladas superan el límite aplicable, debes comunicarlo a la entidad gestora en el plazo de un mes. La Seguridad Social también indica que los cambios económicos, de domicilio o familiares que puedan afectar a la pensión deben comunicarse dentro de los 30 días siguientes.
No esperes a que el cruce de datos con Hacienda detecte el cambio. El retraso puede terminar en una revisión y una reclamación de cantidades cobradas indebidamente.
¿Se puede recuperar el complemento a mínimos si vuelves a cumplir los requisitos?
Sí, puede volver a reconocerse si regresan las circunstancias que daban derecho, pero no se rehabilita automáticamente. Debes solicitarlo y acreditar de nuevo rentas, residencia y situación familiar.
Si no estás de acuerdo con la retirada o con la deuda reclamada, revisa la resolución y el plazo para presentar una reclamación previa al INSS.
Lista de comprobación anual
- Separa la pensión contributiva y el complemento en el certificado anual.
- Suma los rendimientos computables distintos de la pensión.
- Revisa si ha nacido otra pensión española o extranjera.
- Comprueba los días fuera de España si tu pensión exige residencia.
- Actualiza cualquier cambio de convivencia o dependencia del cónyuge.
- Comunica el cambio dentro de plazo y guarda el justificante.
- Revisa la resolución anual si el importe disminuye.
La idea importante
El complemento protege una pensión baja, pero no sustituye una buena planificación. Decide con la pensión contributiva real y trata el complemento como una cantidad condicionada que se revisa.
Preguntas frecuentes
¿Cuál es el límite de ingresos en 2026?
9.442 euros anuales de otros rendimientos en la regla general. Con cónyuge a cargo, el límite conjunto es 11.013 euros.
¿La pensión cuenta dentro de los 9.442 euros?
Ese límite se refiere a rendimientos distintos de la pensión que se complementa. La pensión sí interviene después para calcular la cuantía concreta del complemento.
¿Me lo pueden quitar por cobrar otra pensión?
Sí. Las pensiones concurrentes se suman y una nueva pensión puede absorber o extinguir el complemento.
¿Puedo vivir fuera de España y conservarlo?
Para pensiones causadas desde 2013 se exige residencia en España. Las estancias de hasta 90 días naturales al año no rompen por sí solas la residencia; si son superiores, hay que acreditar que la residencia habitual sigue aquí.
¿Puedo recuperarlo después?
Sí, si vuelves a cumplir los requisitos, pero debes solicitarlo: la Seguridad Social no lo rehabilita de oficio.
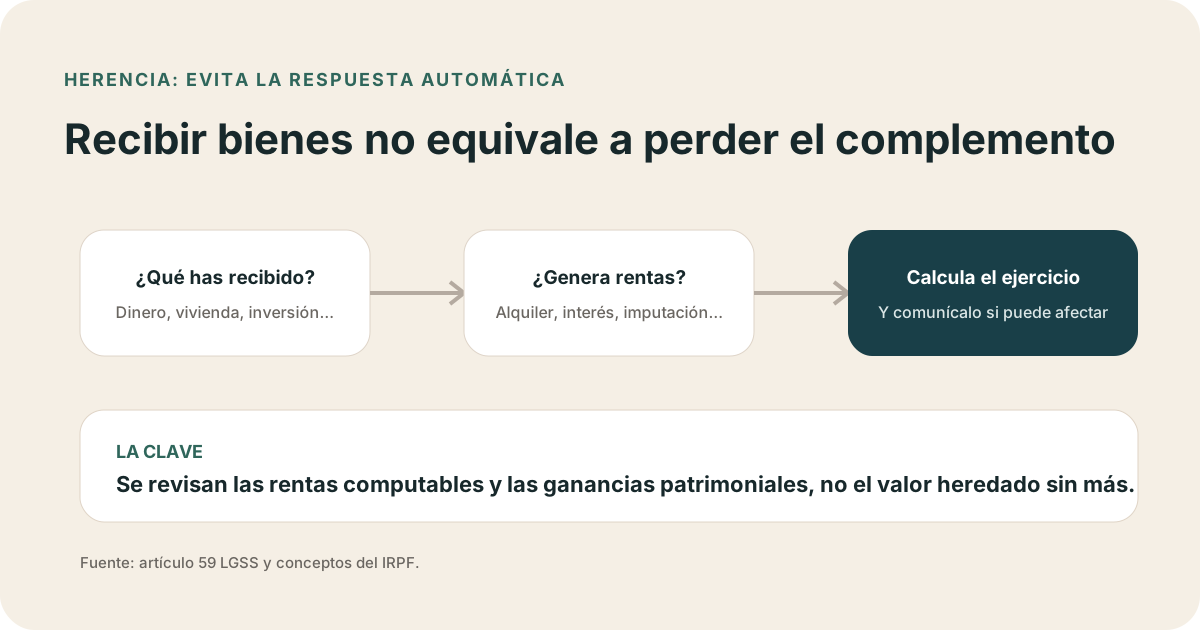
¿Una herencia hace perder el complemento a mínimos?
No necesariamente. Una herencia no elimina automáticamente el complemento a mínimos: recibirla y los rendimientos que produzcan los bienes heredados son cuestiones distintas. El artículo 59 de la LGSS obliga a comprobar los rendimientos del trabajo, del capital, de actividades económicas y las ganancias patrimoniales según los conceptos del IRPF. Por eso pueden influir, por ejemplo, el alquiler de un inmueble heredado, sus imputaciones de renta, los intereses generados por el dinero o una ganancia posterior al vender.
No se compara el valor total heredado sin más con el límite anual. Hay que identificar qué rentas computables genera y en qué ejercicio. Si pueden hacerte superar el límite, comunícalo al INSS en el plazo exigido y conserva la liquidación del Impuesto sobre Sucesiones y la documentación de los rendimientos. Fuentes: artículo 59 de la LGSS, límites de 2026 de la Seguridad Social y tratamiento fiscal del alquiler.
¿Tengo que comunicar que supero el límite?
Sí. En 2026 debes hacerlo en el plazo de un mes desde que se produce esa circunstancia.
