Cómo funcionan las pensiones en España se entiende mejor con una idea sencilla: las cotizaciones y aportaciones públicas de hoy financian las pensiones que se pagan hoy. No existe una cuenta individual donde se guarde cada euro cotizado, pero cotizar sí crea derechos y determina, junto con la edad y la modalidad de jubilación, cuánto puede corresponderte.
Respuesta clara · actualizado en septiembre de 2026
Las pensiones no tienen una fecha de caducidad, pero sus reglas pueden cambiar
El sistema seguirá necesitando ingresos suficientes para pagar más pensiones durante más años. La cuestión útil no es adivinar si “se acabarán”, sino saber qué reglas se aplican a tu caso y comparar las decisiones que todavía puedes tomar.
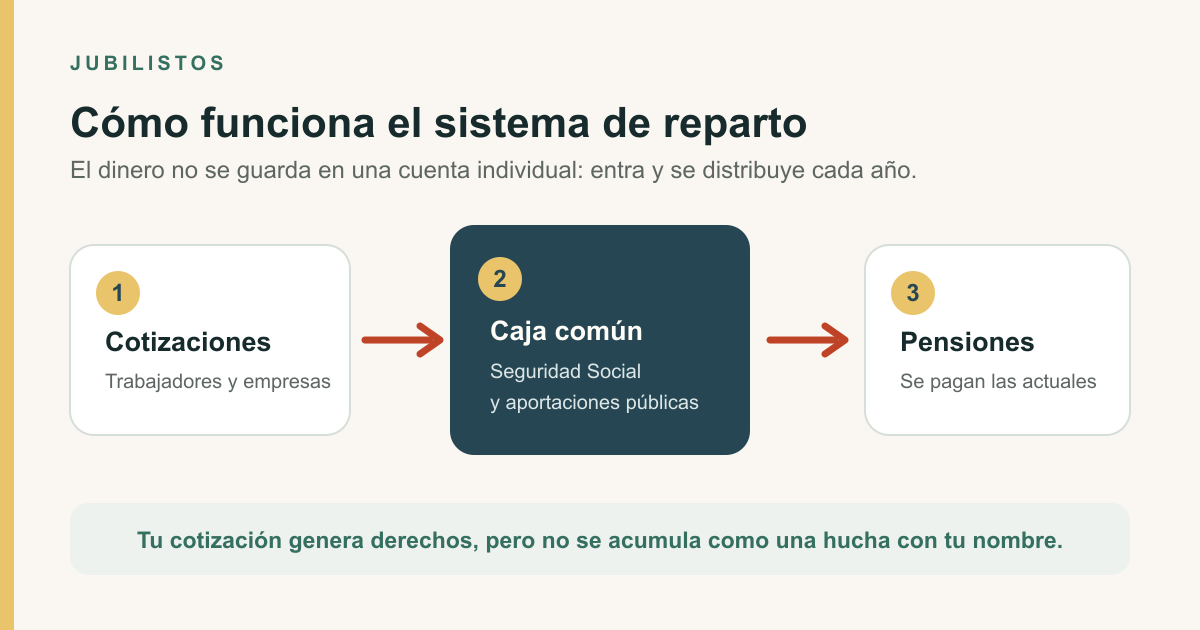
Tabla de contenidos
Cómo funciona el sistema de pensiones en España
España utiliza principalmente un sistema público de reparto. Las cotizaciones sociales recaudadas en cada momento se destinan a financiar las prestaciones actuales. Además, el sistema recibe transferencias del Estado y otros ingresos previstos en sus presupuestos.
Esto tiene dos consecuencias importantes:
- Tu cotización no se guarda en una hucha a tu nombre. Sirve para financiar el sistema y, al mismo tiempo, para construir tu derecho futuro.
- Tu pensión no depende solo del dinero que hayas aportado. Depende de la legislación aplicable, tus bases de cotización, los años acreditados, la edad, la modalidad de acceso y posibles límites o complementos.
Por eso dos personas que han trabajado el mismo número de años pueden terminar con pensiones distintas. No basta con conocer la edad o el total cotizado: hay que mirar la carrera completa y la fecha concreta.
De dónde sale el dinero
La fuente principal son las cotizaciones de empresas, trabajadores y autónomos. A ellas se añaden transferencias del Estado y otros recursos. El presupuesto de la Seguridad Social publica por separado los ingresos por cotizaciones y las transferencias.
El Fondo de Reserva, conocido como la “hucha de las pensiones”, es un apoyo adicional, no la fuente ordinaria con la que se paga cada mensualidad. A 30 de noviembre de 2025 acumulaba 13.683,81 millones de euros y la Seguridad Social preveía cerrar ese año por encima de 14.000 millones. Desde 2023 recibe, entre otras aportaciones, los ingresos del Mecanismo de Equidad Intergeneracional.
Qué significa realmente haber cotizado
Cotizar cumple dos funciones distintas que conviene no mezclar:
- Acredita el acceso. Con carácter general se exigen al menos 15 años cotizados, y 2 de ellos deben estar dentro de un periodo específico de 15 años.
- Influye en la cuantía. Las bases de cotización permiten calcular la base reguladora y los años cotizados determinan el porcentaje aplicable.
Los 15 años son la carencia mínima general. No son “los años que se usan para calcular la pensión”. Esa segunda cifra es otra cosa y ha cambiado con las reformas.
De la regla general a tus números
Tu fecha puede cambiar la pensión durante años
Compara escenarios orientativos con tu edad, años cotizados y pensión de referencia. Verás la diferencia mensual y acumulada antes de decidir.
Acceso a la calculadora completa mediante compra. Contrasta requisitos y cifras definitivas con el INSS.
Qué determina cuánto vas a cobrar
La cuantía no sale de una única operación. El orden correcto es comprobar primero si puedes acceder a la modalidad elegida y después calcular sus efectos.
| Elemento | Qué responde | Por qué importa |
|---|---|---|
| Carencia | Si reúnes el mínimo de cotización | Sin el mínimo general y específico no nace el derecho contributivo ordinario |
| Edad ordinaria | Cuándo puedes jubilarte sin anticipación | Depende del año y del tiempo cotizado |
| Base reguladora | La referencia económica del cálculo | Se obtiene de las bases de cotización del periodo aplicable |
| Porcentaje | Qué parte de la base reguladora corresponde | Crece con los meses cotizados hasta el máximo general |
| Modalidad | Si hay reducción, incentivo o compatibilidad | Anticipar, demorar o compatibilizar puede cambiar la cifra |
| Límites y complementos | Qué topes o mejoras se aplican | La pensión final puede diferir del resultado bruto inicial |
La edad ordinaria en 2026
En 2026 la edad ordinaria de jubilación general es:
- 65 años si acreditas al menos 38 años y 3 meses de cotización.
- 66 años y 10 meses si no alcanzas ese periodo.
A partir de 2027, la referencia general será 65 años con al menos 38 años y 6 meses cotizados, o 67 años si no se llega a ese periodo. Existen excepciones y regímenes transitorios, por lo que la edad de otra persona no confirma la tuya.
Cómo se calcula la base reguladora en 2026
Desde 2026, el cálculo de la pensión comienza una transición hacia un sistema dual. Para hechos causantes de 2026, la Seguridad Social compara la fórmula de los últimos 25 años con otra que selecciona las 302 bases de mayor importe dentro de los 304 meses anteriores y aplica el divisor establecido para ese año. Se utiliza la opción más beneficiosa.
La transición continúa en los años siguientes hasta llegar al esquema de 27 años de bases seleccionadas dentro de 29 años. No significa que en 2026 se descarten ya dos años completos ni que todos los trabajadores vayan a obtener el mismo efecto. Las reglas oficiales de cálculo de la Seguridad Social detallan cada anualidad.
El porcentaje según los años cotizados
En 2026 la escala general parte del 50 % de la base reguladora con 15 años cotizados. A partir del decimosexto año suma un 0,21 % por cada uno de los primeros 49 meses adicionales y un 0,19 % por cada mes posterior, hasta alcanzar el 100 % general. En la práctica, durante 2026 se llega a ese 100 % con 36 años y 6 meses cotizados.
Ese 100 % no equivale necesariamente a tu último salario, ni elimina un coeficiente reductor por jubilación anticipada, ni permite superar el límite máximo vigente. Son capas distintas del cálculo.
¿Se van a acabar las pensiones?
No hay una fecha oficial a partir de la cual las pensiones “desaparezcan”. El sistema forma parte de la protección pública y se adapta mediante leyes, cotizaciones, transferencias y reformas. Lo que sí existe es un reto financiero y demográfico considerable.
Las nuevas proyecciones del INE para 2026–2076 estiman que la población de 65 años o más, hoy situada en el 21,1 %, podría alcanzar un máximo del 30,9 % en 2076 si se mantienen las tendencias consideradas. Al mismo tiempo, la población de 20 a 64 años reduciría su peso sobre el total.
Eso no permite saber cuál será la pensión de una persona dentro de veinte años. Sí indica que habrá que financiar más años de prestación y que la relación entre empleo, salarios, cotizantes, productividad, inmigración e impuestos seguirá siendo decisiva.
Lo que dicen las evaluaciones independientes
La AIReF concluyó en mayo de 2026 que se cumple formalmente la regla de gasto en pensiones con la información disponible. Su cálculo sitúa el gasto bruto medio en pensiones entre 2022 y 2050 en el 14,6 % del PIB y el impacto medio de las medidas de ingresos en el 1,6 %, de modo que el gasto neto queda en el 13,0 %.
La propia institución advierte, sin embargo, de que cumplir esa regla concreta no garantiza por sí solo la sostenibilidad del conjunto de las finanzas públicas. La lectura responsable tiene dos partes: no hay base para anunciar el final de las pensiones, pero tampoco para ignorar el coste futuro.
Qué puede cambiar en el futuro
Las reformas no suelen borrar el sistema de un día para otro. Modifican parámetros. Los más importantes para una persona que todavía no se ha jubilado son:
- la edad ordinaria y las condiciones de acceso;
- el periodo utilizado para calcular la base reguladora;
- los porcentajes por años cotizados;
- los coeficientes de la jubilación anticipada;
- los incentivos por demorar;
- las bases y tipos de cotización;
- los límites máximos, mínimos y complementos;
- la compatibilidad entre pensión y trabajo.
Las pensiones contributivas se revalorizaron en 2026 un 2,7 % con carácter general, conforme al IPC medio previsto legalmente. Que exista una fórmula de revalorización protege el poder adquisitivo bajo las reglas actuales, pero no sustituye la necesidad de revisar cada año la norma aprobada.
Qué puedes hacer tú sin intentar adivinar el futuro
La mejor respuesta a la incertidumbre no es actuar como si la pensión pública fuera a desaparecer ni confiar en que todo será idéntico durante décadas. Es trabajar con lo que sí puedes comprobar.
- Descarga tu vida laboral. Revisa altas, bajas y periodos que puedan faltar.
- Consulta tus bases de cotización. Los años cotizados no bastan para estimar la cuantía.
- Identifica tu edad ordinaria personal. No uses 65 o 67 como cifras universales.
- Compara fechas viables. Unos meses pueden cambiar el coeficiente, el porcentaje o las bases incluidas.
- Separa pensión bruta y dinero disponible. El IRPF, otros ingresos y gastos previstos condicionan tu presupuesto real.
- Confirma el escenario oficial. Usa Tu Seguridad Social y conserva los documentos que sostienen el cálculo.
Si ya estás jubilado, las preguntas cambian: revalorización, fiscalidad, complementos, compatibilidad con trabajos y organización de los ingresos. La información sigue siendo útil, pero no necesitas rehacer una decisión que ya está cerrada.
Errores frecuentes al hablar del futuro de las pensiones
“He cotizado una cantidad, así que me devolverán esa cantidad”
No funciona como una cuenta de ahorro individual. Las cotizaciones generan protección y derechos según reglas comunes.
“Con 15 años ya cobraré mi pensión completa”
Quince años es el mínimo general para acceder a una pensión contributiva ordinaria. En 2026 da derecho, con carácter general, al 50 % de la base reguladora, no al 100 %.
“Desde 2026 siempre se calculan 29 años”
No. Hay una transición gradual y se compara con la fórmula anterior. En 2026 la segunda opción todavía selecciona 302 bases dentro de 304 meses.
“Si el Fondo de Reserva baja, el mes siguiente no habrá pensiones”
No. El Fondo es un instrumento de apoyo. El pago ordinario se sostiene con el conjunto de ingresos del sistema.
“Una proyección demográfica dice exactamente lo que cobraré”
Tampoco. Las proyecciones ayudan a estudiar presiones futuras, pero no sustituyen la ley que esté vigente ni tu carrera de cotización.
Preguntas frecuentes sobre las pensiones en España
¿Quién paga las pensiones actuales?
Principalmente las cotizaciones actuales, junto con transferencias del Estado y otros ingresos del sistema. El Fondo de Reserva funciona como apoyo adicional.
¿Cuántos años necesito cotizar para tener pensión?
Con carácter general, 15 años, de los cuales 2 deben estar comprendidos dentro del periodo específico exigido. Hay matices según la situación desde la que se accede y la normativa aplicable.
¿Cuántos años necesito para cobrar el 100 % en 2026?
La escala general de 2026 alcanza el 100 % de la base reguladora con 36 años y 6 meses cotizados. Esto no es lo mismo que el periodo exigido para jubilarse a los 65 años, que en 2026 es de 38 años y 3 meses.
¿La pensión pública está garantizada para siempre?
Existe un sistema público regulado por ley y no hay una fecha oficial de desaparición. Sin embargo, las condiciones, edades, cotizaciones y fórmulas pueden cambiar mediante nuevas normas.
¿Es suficiente el simulador oficial?
Es la referencia que debes consultar para tu expediente. Para decidir, conviene además comparar fechas, traducir diferencias a euros mensuales y acumulados y comprobar que cada modalidad es legalmente viable.
Fuentes oficiales consultadas
- Seguridad Social: base reguladora y porcentaje de la pensión de jubilación.
- Seguridad Social: edad y periodos mínimos de cotización.
- BOE: texto refundido de la Ley General de la Seguridad Social.
- BOE: revalorización de las pensiones públicas en 2026.
- INE: Proyecciones de población 2026–2076.
- AIReF: evaluación de la regla de gasto de pensiones, mayo de 2026.
- Seguridad Social: situación del Fondo de Reserva a noviembre de 2025.
Esta guía ofrece información general. La fecha, modalidad y cuantía de una pensión dependen del expediente individual y de la norma aplicable en el momento del hecho causante.
Comprueba tu caso en la fuente oficial
Las cuantías y requisitos pueden cambiar. Antes de tomar una decisión, contrasta tu expediente en:
